一、第18个双11,主角换了人
2026年是双11的第18个年头。2009年淘宝商城第一次做促销,只有27个品牌参加,销售额5000万元。十七年后,这个数字膨胀到万亿级,参与的平台从一家变成五家,玩法从“全场五折”变成“预售、满减、定金、会员券、AI导购”的组合拳。
但今年最值得看的,不是GMV,是“谁在送货”。
10月9日,京东开启家电抢先购;10月10日,抖音双11好物节启动,一直做到11月14日;10月15日晚8点,淘宝天猫开启预售,10月20日晚8点现货开售,活动到11月13日。节奏比往年更早、更分散,这是表面。
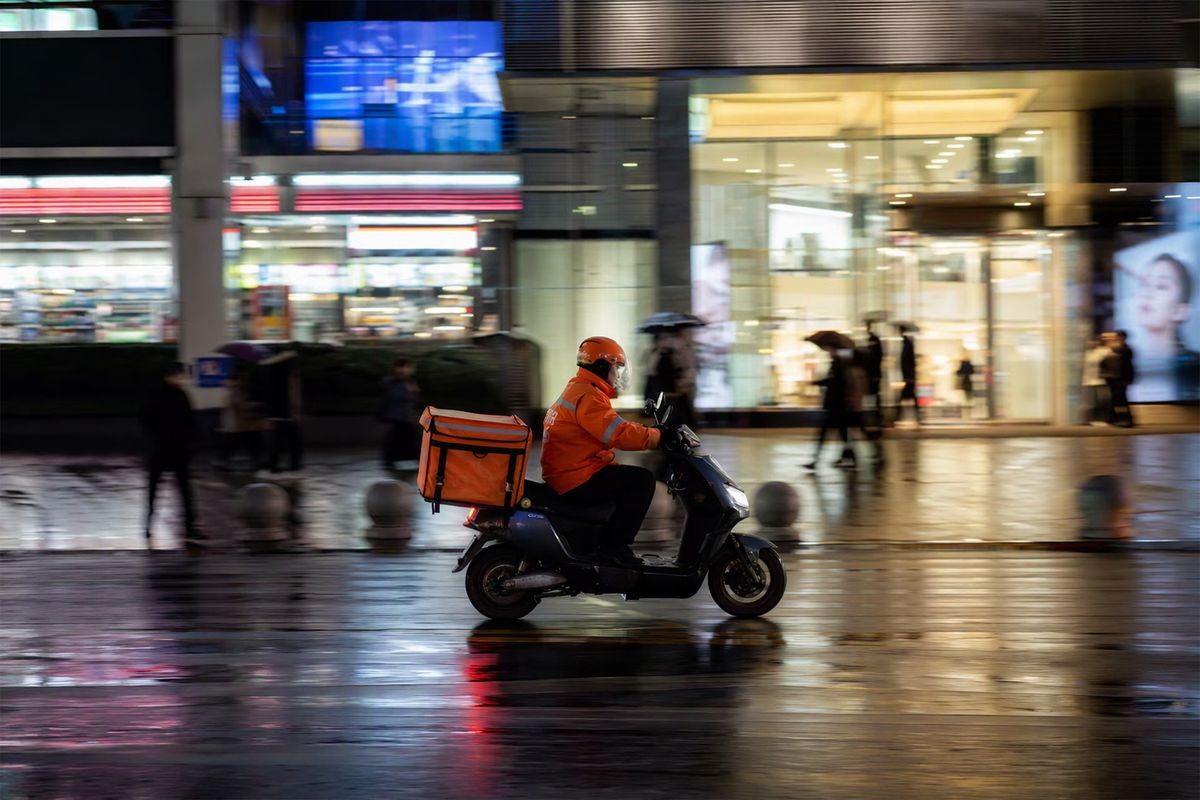
里子是:美团闪购、淘宝闪购、京东秒送,三家做“30分钟送达”的业务,第一次全部被摆到了双11的主会场。过去即时零售是货架电商的补充,是“临时想买瓶酱油”的备选;今年它成了平台拉新的主引擎。
一个做了十八年“囤货节”的生意,突然开始卖“现在就要”。这个转变,比任何一家的战报都重要。
二、三张牌:生态、商品、供应链
三家平台今年的打法,仔细看是完全不同的三种逻辑。
淘宝闪购打的是“生态联动”。它的核心动作不是自己建仓,而是把天猫的品牌货盘接进即时配送网络:用户在品牌旗舰店下单时,可以选择“快递发货”或者“即时配送”。这个改动看起来很小,实际上是把自己最值钱的东西——几万个品牌、几百万个SKU——变成了即时零售的供给池。线下端,淘宝闪购接入了4000多家Apple授权专营店,覆盖2000多个县市区旗,最快18分钟送到。2025年双11它首次全面参战,新客订单突破1亿,3.7万个品牌商家、40万个门店接入。
美团闪购打的是“商品力”。2026年9月的即时零售产业大会上,美团宣布未来三年投入300亿元,联合品牌商、零售商共建“30分钟商品圈”,10万个闪电仓的目标将提前完成。它的抓手是“品牌官旗闪电仓”:珍酒合作3个月扩展到100个仓、18座城市,销售额环比增长310%;水星家纺入驻后销售额增长530%;蕉下的官旗仓单仓月交易额突破15万元,已经全面盈利,单仓效率是常规线下店的4倍。此外还上线了自营数码仓“钛牛数码”,把摄影摄像、游戏键鼠、办公设备纳进来,标配七天无理由退货、假一赔四。
京东秒送打的是“供应链+速度”。联动7000多家授权门店承接3C即时需求,3C数码的即时零售成交用户同比增长350%,最快9分钟送达。同时推进“百亿超市”项目,计划三年投入超200亿元强化供应链采购,用秒送仓搭线上线下一体化的近场配送网络。
三家的差异可以用一句话概括:淘宝闪购卖的是“品牌的库存”,美团闪购卖的是“仓的商品”,京东秒送卖的是“自营的供应链”。前两个是平台逻辑,第三个是零售商逻辑。这三种逻辑的成本结构、利润率、扩张速度完全不同,谁对谁错,今年还看不出来。
三、即时零售为什么偏偏在今年爆发
“30分钟送达”这件事,中国做了十年。外卖是最早的形态,生鲜电商是第二波,2025年淘宝闪购入场是第三波。为什么到2026年才真正成为双11主战场?我认为有三个条件同时成熟了。
第一,履约网络密度够了。美团有覆盖全国的骑手网络,日均订单约1400万单,全量配送平均送达时间34分钟,30分钟达率95%。京东有仓配一体和7000多家授权门店。淘宝有菜鸟和蜂鸟。这张网是重资产,建了十年,别人想追至少要三五年。网络一旦建成,边际成本会快速下降,这是即时零售能从“应急”变成“日常”的前提。
第二,消费心智变了。过去双11的核心是“囤”:纸巾囤一年、洗衣液囤半年、猫粮囤三个月。现在一部分年轻人租的房子只有二十平米,没有储藏空间;另一部分人算过账,囤货占用的资金和空间,不如用的时候再买。当“缺了马上补”成为习惯,双11的囤货心智就被从根上拆掉了一块。
第三,供给端被卷进来了。品牌方这两年最痛的是流量贵、退货高、库存重。即时零售的三个特点正好对症:离消费者近(转化率高)、退货率低(买了就用)、库存周转快(门店即仓)。安踏、乔丹这类运动品牌6月以来即时零售销量同比增长超过200%,品牌搜索量同比增长超过400%。手机数码、运动鞋服、白酒、运动相机、咖啡机、游戏机,这些“高客单+强时效”的品类集体翻倍。
四、结构真相:大盘的增量,很大一部分是“左手倒右手”
先看一组去年的数据。星图数据显示,2025年双11全网电商销售总额约16950亿元,同比增长14.2%。这个数字看起来很健康,但要注意统计口径:周期是10月7日到11月11日,接近两个月,而且涵盖了综合电商、即时零售、社区团购所有渠道。拆开看,综合电商同比增长12.3%,即时零售同比增长138.4%。
也就是说,大盘的增量里,很大一块是即时零售贡献的;而即时零售的增长,本质上是把原来在货架电商上的订单,“搬”到了三十分钟送达的通道里。同一个消费者,同一笔预算,只是换了个下单入口。左手倒右手,总量好看,结构在变。
这不是坏事,但要看清楚谁在受损。受损的是那些“只卖货、不掌握履约”的中间商:传统经销商、区域代理商、靠信息差吃饭的二批。受益的是两类:一类是掌握门店网络的连锁品牌,门店变成了前置仓;一类是掌握骑手网络的平台,配送费变成了新的“地租”。
商务部研究院预计,2030年我国即时零售规模将达2万亿元,“十五五”期间年均增速12.6%。这个预测如果成立,意味着未来五年即时零售还要翻一倍多。对创业者来说,这是一个明确的增量方向;对传统零售来说,这是一次不得不做的迁移。
五、商家算账:一个闪电仓到底赚不赚钱
很多人看到“单仓月交易额15万元”就想去开仓。先把账算清楚。
一个标准闪电仓,面积大概200到500平方米,SKU在3000到8000个之间,选址不看人流,看“配送半径内的订单密度”。成本结构大致是:房租(比临街商铺便宜一半以上)、货架和冷链设备(一次性投入)、首批铺货(占资金大头)、拣货打包人工(按单量走)、平台佣金和配送费(按比例扣)、损耗(生鲜和短保商品)。
收入端,单仓月交易额15万元是“做得不错”的水平,不是平均数。按15万元算,毛利率如果是25%,毛利3.75万元;扣掉房租8000元、人工1.2万元、水电耗材2000元、平台佣金和配送补贴8000元、损耗1500元,剩下约6000元。这还没算首批铺货的资金占用和装修折旧。
所以闪电仓不是暴利生意,是“精细化管理生意”。能赚钱的仓有三个共同点:一是选品准,把有限的SKU压在高复购的品类上;二是订单密度高,配送半径内一天能跑够单量;三是和品牌方拿到了“官旗仓”的价格和补贴。蕉下那个“单仓月交易额15万元、全面盈利”的案例,背后是品牌方自己供货、自己定价、自己承担库存,加盟商只负责仓和履约。
这也解释了为什么美团要推“品牌官旗闪电仓”:平台出网络,品牌出货,加盟商出仓和人力,三方分账。这个模型跑通的前提是品牌愿意把线上价格体系搬过来,而这恰恰是最难的——线上线下同价,会动到经销商的奶酪。
六、暗礁:即时零售的四个成本黑洞
第一,履约成本降不下来。三十分钟送达意味着“最后一公里”不能用快递的低成本模式。骑手成本、拣货成本、包装成本加起来,一单的履约成本通常在6到10元。客单价低于50元的订单,很难覆盖。这就是为什么即时零售的品类会往“高客单”走:手机、白酒、运动鞋、咖啡机。
第二,SKU深度不够。一个仓放5000个SKU,听起来很多,但一个中型超市有2万个。消费者想买的“那个牌子的那个口味”,很可能没有。缺货率每上升一个点,复购率就往下掉一截。
第三,退货和售后。即时零售的退货率确实比快递电商低,但一旦退货,逆向物流成本极高——骑手再跑一趟,或者消费者自己送回去。3C、美妆这类品类,退货率仍然是两位数。
第四,补贴退坡。今年双11,平台的钱明显从“全民红包”转向了“会员补贴”。天猫把资源压在88VIP上,全口径补贴比去年多了近百亿量级;京东围绕PLUS会员给出超千元的超级补贴。普惠式补贴拉来的是一次性成交,会员补贴换来的是留存和复购。这个转向意味着:靠平台补贴起量的商家,明年会很疼。
七、AI第一次真正进了电商基础设施
2026年双11可能是AI从“营销工具”变成“基础设施”的一个节点。
阿里把千问深入接入淘宝,赶在大促之前上线了千问办公的电商版;抖音电商强化AI经营能力,用AI脚本、素材生成、直播切片到经营分析,降低达播生态的供给成本;京东把AI往物流和实体基础设施里塞,提升履约效率。天猫总裁刘博的说法是,AI主要用于解决长尾供给与长尾需求的精准匹配,从“承接主动搜索”转向“激发尚未表达的需求”。
消费者这一端的变化更快。2026年10月中国青年报的调研显示,66.7%的受访者会在双11期间借助AI辅助购物,其中27.3%属于深度参与;比价、核算满减额度、凑单、找最优用券搭配,是使用AI最常完成的事项,获选率71.2%;近八成消费者表示AI能够影响自己的消费选择。
这件事的深层含义是:过去平台靠“信息不对称”赚钱——你不知道历史低价,不知道另一家更便宜,不知道凑单之后的真实单价。现在消费者把购物车截图扔给AI,让它查历史价、算最优组合、甚至列一份“不买清单”。攻防位置反过来了。这也是为什么花旗在报告里说,放弃凑单、改直接降价,能够遏制虚假刷单、压低退货率——规则越复杂,消费者越容易跑到别的平台比价。
八、给中小创业者的三条可操作路径
即时零售听起来是巨头的游戏,但中小商家并非没有位置。我把能做的路径归成三类。
路径一:做“被三十分钟搜索到”的本地供给。如果你的生意有实体门店,先把门店上线到美团闪购、淘宝闪购、京东秒送,把商品结构改成“高频+高客单”的组合。重点不是把所有商品都上架,而是把“附近三公里、现在就要”的那20个SKU选出来,把库存、价格、图片、履约时效做准。平台算法最认的是“有货、快、不取消订单”。
路径二:做“品牌官旗仓”的承接方。如果你有仓配能力,可以接品牌的官旗仓代运营。品牌出货、你出仓和人,赚的是履约服务费和分账。这个生意的关键是选址和订单密度,不是价格战。
路径三:做“即时零售的服务商”。大量的区域连锁、老字号、夫妻店想上线,但不会选品、不会拍图、不会做活动、不会算账。这就是服务空间:代运营、拍照、活动策划、数据诊断。一个地级市做透,收入不比开仓低。
这三条路径有一个共同点:都需要“本地化能力”。而本地化能力要被客户找到,靠的是两件事——一个能被搜索到的官网或落地页,和一套能被AI搜索引擎引用的内容。这也是为什么很多做本地生意的公司,这两年又重新开始做网站:不是为了好看,是为了在“附近”“哪家好”“多少钱”这类搜索里有一个能被引用的答案。
说到这个,郑州维度网络(www.hnwd.net)做建站和网络营销十七年,服务过一千二百多家企业,这两年在推的就是“SEO+GEO双引擎”:一边把本地关键词的搜索排名做上去,一边把企业的服务范围、价格区间、案例、资质写成AI能直接抽取的结构化内容。即时零售抢的是“三十分钟”,搜索抢的是“三十分钟之前的那次决策”,两件事其实是一件事。
九、结语:双11比的不是这一个月,是这一整年
回到最初的问题:2026年的双11,到底变了什么?
我的判断是三点。第一,双11从“价格战”变成了“履约战”。谁能把货放在离消费者更近的地方,谁就有资格谈价格。第二,平台从“抢份额”转向“筑护城河”:淘天赌AI激发需求,京东赌供应链和服务,抖音赌内容分发,拼多多赌价格心智,美团赌三十分钟。第三,消费者从“被算法推送”变成“用AI拦截”,信息差的红利正在消失。
对商家来说,这意味着一个残酷但清晰的结论:靠一个大促爆单的日子过去了,靠“全年都能被找到、被信任、被复购”的日子来了。大促只是一个放大器,放大的是你平时积累的商品力、履约力和内容力。
双11第十八年的这场“大考”,考的不是谁会在十月降价,是谁能在十二月、明年三月、后年还活着。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://cymima.com/network/352.html