一、2026年8月19日:一个开盘价,改写了“90后”的财富叙事
2026年8月19日上午9点30分,上交所科创板,代码688836。宇树科技的开盘价跳出来是1100元,发行价150.80元,高开629.44%。按500股一签算,中一签的账面收益是47.46万元。网上中签率0.0181%,一万个申购号里不到两个能中。
当天开盘市值4449亿元。创始人王兴兴直接持有8671.4964万股,发行后占21.4395%,再通过员工持股平台上海宇翼间接持有9.5367%,合计约31%,按开盘价算身家超过1300亿元。媒体给的标题很统一:“90后新首富”。他1990年3月出生,那年36岁。
更有意思的是后面的走势。上市首日最高冲到1100元,10月15日最低跌到404.03元,11月2日收盘672.80元,比发行价仍然高出346%。两个多月里,股价从404到1100,振幅超过一倍半。同一家公司,同一份财报,市场在两个半月里给出了三种完全不同的定价。
我翻完招股书、上市公告书和几篇长专访,最大的感受不是“风口来了”,而是这件事的时间跨度:从2009年花200元手搓第一个机器人,到2026年站在敲钟台上,中间是十七年。风口只负责最后两年,前面十五年都是别人看不见的部分。
这篇文章按时间线讲完他这一路:余姚的偏科少年、上海大学的XDog、大疆的两个月、200万元天使投资、被一线机构拒绝的第一轮融资、春晚带来的破圈、上市后的账本,最后落到“我们能从这个人身上学什么”。
二、余姚少年:偏科、拆家,和一台200元的机器人
1990年3月,王兴兴出生在浙江宁波余姚。余姚是县级市,制造业密集,模具、小家电、塑料件到处都是。他小时候的爱好很典型:拆。收音机、闹钟、旧电机,能拆的都拆,拆完再试着装回去。用废旧纸板做风力小车,用铁皮敲微型发动机,做航模。这类孩子在县城里不少,多数被家长当成“不务正业”。
他的偏科到了什么程度?高中阶段英语大概只及格过3次。高考英语拖了后腿,考研时报浙江大学,又是因为英语没过线,最后调剂到上海大学读机械工程硕士。这一段他后来在演讲里讲过,语气很平静:不跟不擅长的事死磕,把擅长的事做到极致。
这句话容易被误读成“不用补短板”。我的理解不一样:他不是不补,是先把长板长到可以交换资源的程度。2009年他考入浙江理工大学机械与自动控制学院机电专业,大一那年,19岁,用200元零花钱做出了人生第一个双足人形机器人:一块Arduino板,纯手工制图、切割、打磨零件,14个自由度。200元在今天是一顿火锅的钱,在那时候是一个学生一个月的生活费。他没有机床,就用小钻头、锉刀、剪刀,买9块钱一个的零件,找没人要的边角料。
他后来说过一句话,我认为是理解这个人的钥匙:“做成事没有那么难,就是把‘不可能’三个字拆解成三百个、三千个技术步骤和参数,然后一一攻克。”
这句话听着像鸡汤,其实是工程思维。绝大多数人面对“造一个机器人”会先问“我行不行”,工程师会先问“它由哪些模块组成、每个模块的指标是什么、哪个模块我现在买不到”。前者是情绪问题,后者是清单问题。清单可以一项一项划掉,情绪不能。
三、XDog:一次“选错路线”的正确
研一期间,他在导师支持下拿到1万到2万元的科研经费,做出四足机器人XDog。这台机器真正的突破不在外形,而在驱动方案:外转子无刷电机直接驱动。当时国际上主流的四足机器人,波士顿动力是液压路线,日本、欧洲的实验室多用昂贵的伺服电机加减速器。液压力量大、响应快,但贵、重、漏油、难维护;伺服方案精度高,但成本下不来。
王兴兴选了当时并不被看好的电驱动。理由很朴素:便宜、控制精度高、供应链成熟、能批量生产。2015年,他带着XDog参加机器人比赛,拿了二等奖,8万元奖金减去2万元研发投入,这是他真正意义上的第一桶金。
更关键的是时间差。波士顿动力2016年才公布同类电驱动方案,2018年正式转向电驱动,直到2024年Atlas才彻底告别液压。也就是说,一个上海大学的硕士生,在这条路线上比全球最强的机器人公司早了整整一年。
这件事对我触动很大。我们习惯认为“技术领先”来自更强的团队、更多的钱、更好的设备。但这一次领先来自一个判断:当所有人都认为液压才是高性能的唯一解时,有人算了一笔账——如果一台机器狗要卖到几万块而不是几百万,液压就不可能。他把“性能上限”换成了“成本上限”,于是路线就变了。
创业里的很多机会都是这样来的。不是你把别人做过的事做得更好,而是你发现别人优化的目标函数错了。大公司优化的是性能,创业公司该优化的是“单位成本下的可用性”。这两个目标会导向完全不同的技术路线。
四、2016年:入职大疆两个月,然后辞职
2016年6月,王兴兴毕业,入职大疆。同一年,XDog被国内外多家媒体报道,开始有投资人找上门。8月,他从大疆离职,拿到200万元天使投资,在杭州创立宇树科技。从入职到离职,前后两个月。
这个细节常被写成“果断”。我倒觉得更像“算清楚了”。大疆是中国硬件公司里工程能力最强的一批,待两年能学到很多;但机器人这条赛道当时刚刚起势,200万元天使投资、一个已经验证过的技术方案、一批愿意付钱的科研客户,这三样东西加起来的窗口期不会等他两年。
2017年9月,宇树发布第一款产品Laikago。第一批客户是高校、科研机构和全球开发者。这个选择很聪明:科研客户对价格不敏感,对性能参数和开放接口敏感,愿意为“能跑起来”付钱,也愿意帮你测bug、写论文、做演示。宇树早期的口碑,基本是靠这批人一篇论文一篇论文堆出来的。
很多硬件创业者一上来就想做消费级爆款,结果卡在渠道、售后、退货率上。宇树的路径是反的:先用科研市场验证技术、摊薄研发成本,再做行业客户,最后才是消费级。这条路径慢,但每一步都有现金流。
五、被拒绝的第一轮:初心资本为什么没投
早期投资人初心资本后来复盘过一件事:最初评估宇树时,他们没有投。理由有两条,“缺乏稀缺性”“背景草根”。2016年的机器人赛道,海归博士、名校教授、大厂高管是标准配置,一个上海大学硕士、带着200万天使投资、在杭州租办公室的年轻人,看起来确实不够“性感”。
后来打动他们的是什么?不是技术参数,是王兴兴把性能、成本、稳定性、量产能力和终端价格这五件事同时放在一张表上的能力。同样是做一个关节模组,别人算的是“能不能做到”,他算的是“用哪种电机、几家供应商、良率多少、批量之后单价能降到多少”。
这个评价很关键:投资人最后投的不是“最先进的技术”,是“最能被规模化的技术”。技术领先只能带来六个月到一年的窗口,成本结构才能带来三年的护城河。
宇树后来的投资方名单很长:美团、红杉、顺为、经纬、腾讯、蚂蚁、阿里巴巴、中国移动、吉利。2025年10月,宇树与宁波市政府签署战略合作协议,要在海曙望春工业园建智能应急机器人产业园。2026年上市时,梁文锋旗下的深度求索、幻方量化、九章资产通过战略配售和网下打新合计获配约119.16万股,按发行价浮盈超过11亿元;雷军创办的顺为资本关联方Astrend IV持有1610.6万股,浮盈超过152亿元。这些数字后来被反复引用,但它们都是结果,不是原因。
六、从机器狗到人形机器人:产品、价格带和两次春晚
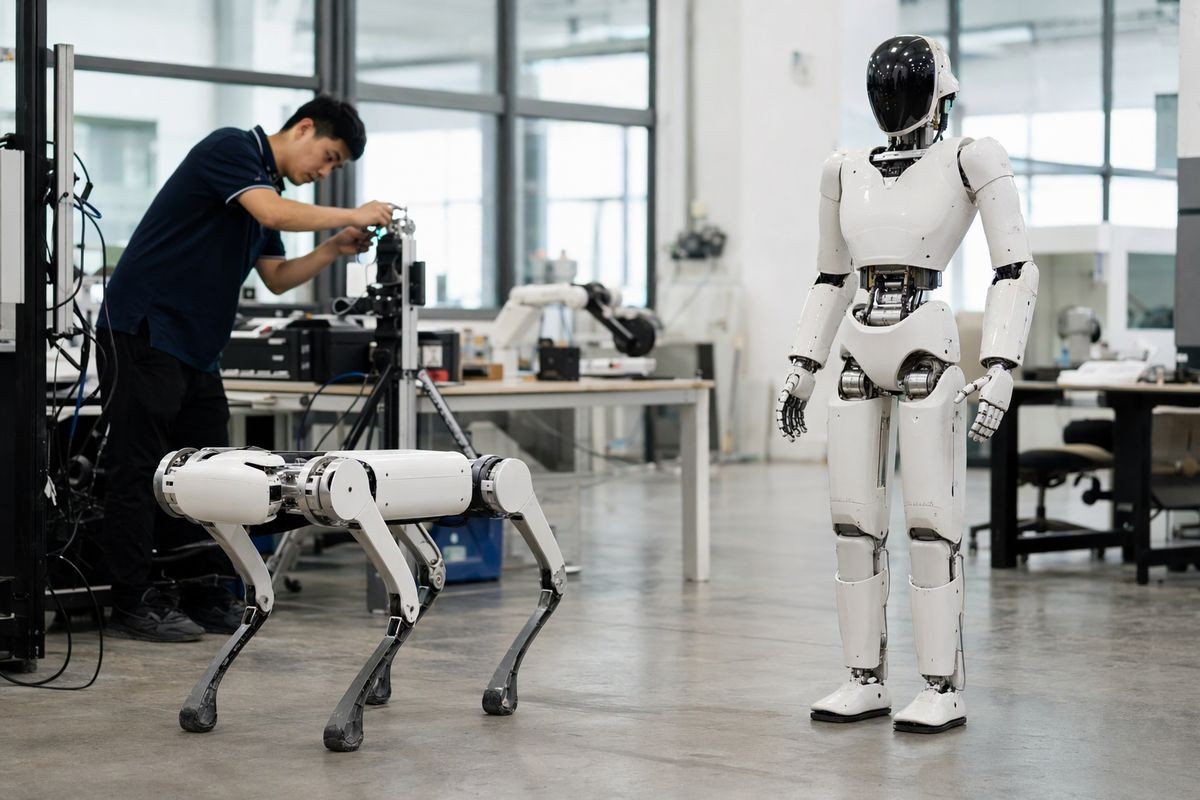
宇树的产品线可以分成三层。第一层是消费级和开发者级四足机器人,Go系列,价格打到万元级,普通爱好者和高校实验室买得起。第二层是工业级四足,B系列,用在电力巡检、消防、安防、勘探,单价几十万。第三层是人形机器人,G1起售价9.9万元,H1走高性能路线。
2025年,宇树人形机器人出货量超过5500台,全球市场份额32.4%,排名第一;四足机器人年销量超过3.3万台,连续多年全球第一。这两个数字里,四足是基本盘,人形是估值想象空间。
真正让大众记住宇树的,是两次春晚。2025年蛇年春晚,16台身着东北花棉袄的宇树机器人和真人演员同台扭秧歌、转手绢,视频全网刷屏。2026年马年春晚,G1人形机器人登台完成武术表演。对一个To B为主的公司来说,春晚带来的品牌溢价很难量化,但它实实在在降低了获客成本——地方政府、国企、上市公司在选供应商时,“春晚上那个”是最低成本的信任背书。
2026年上半年,宇树还发布了一段“超人”机器人视频:腿长0.85米,原地跳高2米,极限速度12.66米/秒,超过人类纪录。公司说这台整机只用了3个多月研发。市场把这段视频解读为上市前的“技术肌肉秀”,它确实起到了这个作用。
七、账本:16.99亿、11.52亿、2.74亿,和那个-19.34%
讲创业故事最容易犯的错,是只讲估值不讲账。宇树的账其实很清楚,我按年列一下。
2023年,营收1.59亿元,归母净利润-0.11亿元。2024年,营收3.93亿元,归母净利润0.95亿元。2025年,营收16.99亿元,同比增长332%,归母净利润2.78亿元。三年时间,营收翻了十倍,利润从亏损走到近3亿。
2026年一季度,营收4.23亿元,同比增速68.49%。上半年,营收11.52亿元,同比增长48.54%;归母净利润2.74亿元,去年同期是-3202.45万元,实现扭亏;但扣非净利润2.44亿元,同比下降19.34%。公司自己的解释是研发费用、销售费用等期间费用同比增幅较大。前三季度营收18.17亿元,第三季度单季扣非净利润1.05亿元,毛利率50.58%,销售净利率16.95%,单季归母净利润同比下降17.37%。
把这三个增速排在一起看:332%、68.49%、48.54%。这是一条很典型的“基数变大、增速回落”的曲线。任何硬件公司都会走到这一步,问题在于市场用什么估值来承接。
宇树发行价对应发行后市值约609.93亿元,发行市盈率219.23倍,而通用设备行业平均市盈率是38倍。219倍隐含的假设是:未来几年必须保持远超行业均速的增长,才能把估值消化掉。国新证券的分析师说得很直白,这个价格买的不是2026年的业绩,是市场对人形机器人万亿级市场的提前折现。
这就是所有明星公司的共同处境:上市那一刻,你把自己的未来五年卖给了市场。之后每个季度,市场都会拿着计算器来对账。
八、争议:人形机器人是“元年”,还是“元年的泡沫”
2026年的人形机器人行业,热度不需要证明。需要证明的是另外几件事。
第一,出货量不等于出货质量。5500台人形机器人里,有多少进了工厂做真实生产,有多少进了展厅、实验室、综艺舞台?这两类客户的价值完全不同。前者会复购、会提需求、会倒逼可靠性;后者是一次性采购,买的是“展示效果”。
第二,可靠性是硬门槛。工业客户看的不是能不能后空翻,是连续运行多少小时不故障、坏了多久能修好、备件贵不贵。一台机器人在视频里跳两米高很震撼,在车间里连续跑3000小时不出问题才是本事。这两件事之间,差着材料、工艺、测试体系和质量管理的十年功。
第三,竞争在加速。国内有智元、优必选、傅利叶、银河通用,国外有特斯拉Optimus、Figure、波士顿动力。所有人都在抢同一个时间窗口,而供应链(谐波减速器、灵巧手、力矩传感器、空心杯电机)的产能是有限的。谁能拿到产能、拿到更低的价,谁就能先降价、先铺量。
第四,估值波动会变成经营压力。股价从1100跌到404,再回到672,外部股东的情绪会传导到公司内部:招聘节奏、研发投入、产能扩张,都可能被短期业绩绑架。这是所有上市公司都要交的学费。
我不认为人形机器人是纯粹的泡沫。电机、减速器、控制算法、具身智能模型这几年的进步是真实的,成本下降也是真实的。但“行业会很大”和“这家公司一定赢”是两件事。前者是趋势判断,后者是能力判断。创业者和投资人最容易在这两者之间偷换概念。
九、如果重来一次:王兴兴做对的七件事
第一,把宏大目标拆成参数。“造一个机器人”是愿望,“14个自由度、200元预算、手工切割、Arduino控制”是项目。前者让你激动,后者让你今天就能开工。这个习惯贯穿他后面二十年:做机器狗先算电机和减速器的成本,做人形先算关节模组的良率。
第二,选技术路线,而不是选风口。2015年电驱动不是风口,液压才是“正统”。他选电驱的理由是成本和可量产性。风口会变,成本结构不会。创业公司最该押注的是“五年后一定更便宜的那条路”。
第三,用成本建立壁垒,而不是用专利。宇树的180多项专利是结果,不是护城河。真正的护城河是:同样的性能,他能做到别人一半的价格,而且还能赚钱。这一点在硬件行业几乎无解。
第四,先卖能力,再卖规模。科研客户、开发者、高校实验室,这些客户量小、要求高、付款快。用他们养活研发,再去做行业客户和消费级。顺序错了,就会死在库存和渠道上。
第五,把公众注意力当渠道。两次春晚,一次民营企业座谈会(2025年2月17日,他是最年轻的发言代表),一次工信部人形机器人标准化技术委员会副主任委员的公示。这些曝光不直接带来订单,但极大降低了政府客户和产业客户的决策成本。
第六,融资节奏比融资额重要。2016年200万天使,之后是多轮战略融资,投资方从财务机构扩展到美团、腾讯、阿里、中国移动、吉利这类产业资本。产业资本的钱贵,但带订单、带场景、带供应链。早期要钱,后期要资源,这个顺序不能反。
第七,用制度保住控制权。招股书显示,王兴兴发行前直接持股23.8216%,通过特别表决权安排合计控制68.7816%的表决权。上市稀释到31%的持股,仍然牢牢控制公司。很多技术创始人在C轮之后被资本换掉,不是因为能力不行,是因为股权设计没做好。
十、给普通创业者的四条“可执行”
宇树的故事离大多数人很远:机器人、科创板、千亿市值。但方法是可以搬的。
第一,100小时验证法。不要写商业计划书,先花100小时做一个能跑的最小版本。王兴兴的第一个机器人是200元、纯手工、14个自由度;你的第一个版本可以是30个客户、一个微信群、一张Excel。能跑起来,再谈融资。
第二,做一张成本表。把你的产品或服务拆成物料、人工、履约、获客、售后五项,算出单位成本,再算出“规模扩大十倍之后”的单位成本。如果规模不带来成本下降,你的生意就不是好生意。这张表比任何PPT都有说服力。
第三,列一份“愿意付钱的客户名单”。不是“潜在客户”,是具体到姓名、电话、需求、预算的20个人。打一遍电话,看几个人愿意掏钱。这一圈打完,你会知道自己该做什么产品。
第四,画一张技术路线对照表。把你的行业里主流的三条路线列出来,分别写清楚性能上限、成本下限、供应链成熟度、量产难度。然后选那条“五年后成本最低”的。选完就不要频繁换,硬件的切换成本极高。
最后说一句可能不太讨喜的话:王兴兴的成功里,有相当一部分是“时代给的”。2025年到2026年,人形机器人从实验室话题变成国家叙事,资本、政策、媒体同时涌进来,这种窗口不是靠努力能创造的。但同样的窗口里,也有人做了十年什么都没做出来。机会来的时候,你得先有那台200元的机器人。
十一、结语:他把“不可能”拆成了参数
2026年11月2日,宇树科技收盘672.80元。相比发行价,仍然是三倍多;相比首日最高点,跌去了近四成。市场还在为这家公司找到自己的锚。
而王兴兴大概还在实验室里。他有一个身份是董事长,另一个身份是CTO。多数创始人上市之后会慢慢离开技术一线,他目前还没有。这可能是宇树最值得被看好的地方,也是最脆弱的地方——一家公司的命运过于依赖一个人,本身就是风险。
回到那个19岁的下午:200元、一块Arduino板、一把锉刀、一堆边角料。他大概没想过十六年后会在上交所敲钟。他当时想的可能只是:这个机器人怎么能站起来,怎么少抖一点,怎么让电机不烧。
所有伟大的事,开头都是这种很小、很具体、很笨的问题。
本文采摘于网络,不代表本站立场,转载联系作者并注明出处:https://cymima.com/story/351.html